Garanties complètes
Parc, locaux, véhicules et responsabilité
Une protection adaptée aux professionnels qui achètent, revendent, importent ou prennent en dépôt-vente des véhicules. Stock, essais, circulation professionnelle, locaux et responsabilité : structurez votre couverture selon votre activité.
Parc, locaux, véhicules et responsabilité
Selon CA, stock et antécédents
Un dossier structuré avec un conseiller
Formulaire professionnel dédié
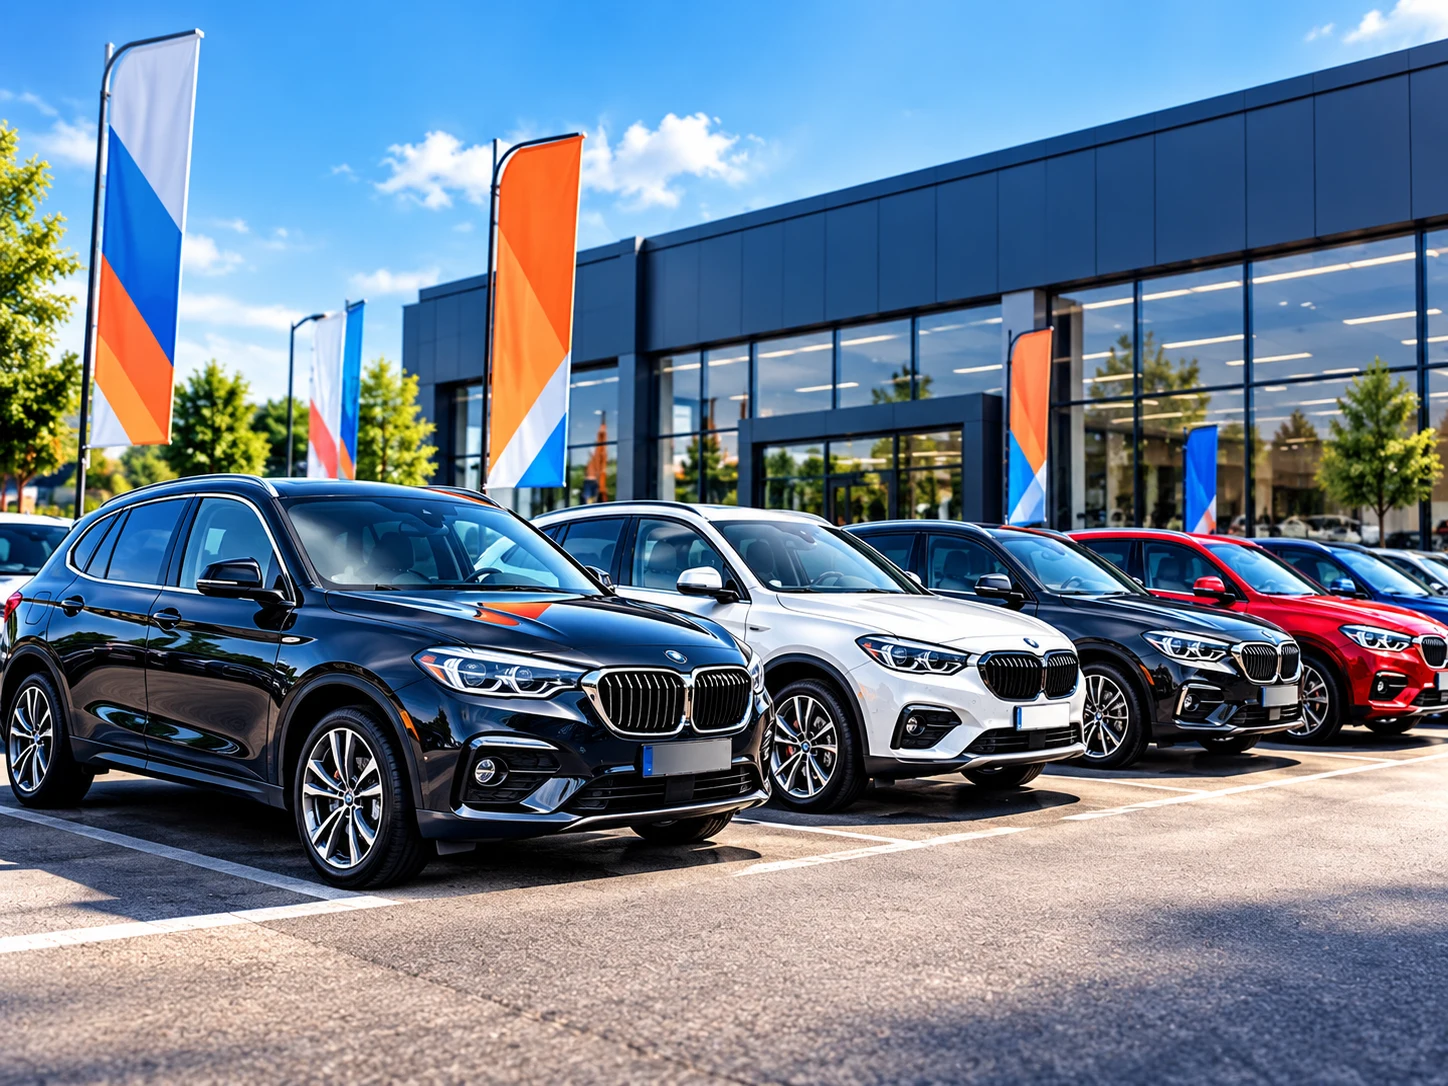
Le négociant automobile achète et revend des véhicules, parfois en dépôt-vente, en import-export ou sur plusieurs points de stockage. Son exposition diffère de celle d’un conducteur particulier : valeur du parc, essais, déplacements professionnels, véhicules confiés, locaux et responsabilité doivent être examinés ensemble.
Le contenu historique de Bird Assurance est conservé dans cette nouvelle présentation : comparaison des offres, responsabilité professionnelle, véhicules en stock, niveau de garanties, franchises, plafonds et facteurs de tarification sont désormais organisés en blocs lisibles et reliés au devis Auto Pro.
Obtenir un devis →Les garanties exactes dépendent du contrat, de l’activité déclarée, des valeurs assurées et des conditions de l’assureur.
Protection de la responsabilité liée à votre activité selon les conditions du contrat.
Protection du parc et des véhicules destinés à la vente selon les garanties retenues.
Dépôt-vente, garde ou véhicules remis dans le cadre de l’activité selon le contrat.
Prise en compte des essais et déplacements professionnels déclarés.
Incendie, vol, dégâts des eaux et autres événements selon la formule souscrite.
Bureaux, informatique, outils et équipements professionnels selon contrat.
Compensation possible d’une perte de marge après un sinistre garanti.
Accompagnement pour certains litiges selon les conditions de la garantie.
Services d’assistance et d’immobilisation selon l’offre.
RC après livraison, marchandises, bris ou autres extensions selon besoin.
Achat-revente, dépôt-vente, import-export ou véhicules premium : structurez la protection selon votre modèle économique.
Véhicules achetés pour revente.
Véhicules confiés en vue de leur commercialisation.
Transport, mouvements et parc importé.
Stock de véhicules de valeurs variées.
Valeurs unitaires plus élevées à déclarer.
Volume de véhicules et sites multiples.
Les essais, déplacements, véhicules en stock et usages professionnels doivent être décrits précisément lors de l’étude du contrat. Le formulaire Auto Pro distingue ces besoins pour préparer un dossier plus clair.
Demander une étude →Le prix dépend de votre activité réelle et des risques déclarés ; un tarif isolé n’a de sens qu’avec des garanties comparables.
Volume annuel réel ou prévisionnel.
Volume en stock et en dépôt-vente.
Valeur moyenne et maximale exposée.
Sinistres, résiliation et historique.
Niveau de protection recherché.
Montants et limites prévus au contrat.
Cette page est la landing commerciale dédiée à l’assurance négociant auto. La fiche métier du pôle Assurance Garage complète le parcours avec une vue plus synthétique du métier et renvoie ici pour le contenu détaillé.
Des repères de comparaison : seules les conditions particulières et générales du contrat retenu déterminent les garanties effectives.
Le socle à étudier pour votre activité.
Une protection renforcée pour un parc régulier.
Une étude élargie pour parcs importants ou véhicules premium.
La page historique présentait l’assurance négociant automobile comme une protection essentielle pour les professionnels qui achètent et revendent des véhicules, avec une comparaison des garanties, franchises et plafonds. Cette idée est conservée, mais le contenu est maintenant organisé par risque et par besoin.
Le tarif ne doit pas être présenté comme un montant fixe : il dépend notamment du chiffre d’affaires, du parc, de la valeur des véhicules, des antécédents, des garanties et des franchises.
Le Code des assurances prévoit une obligation spécifique pour les professionnels de la réparation, de la vente ou du contrôle automobile concernant leur responsabilité pour les dommages causés aux tiers par les véhicules confiés en raison de leurs fonctions et ceux utilisés dans le cadre de l’activité professionnelle.
Pour un négociant automobile relevant de la vente, cette obligation doit être distinguée des autres garanties professionnelles, qui dépendent du contrat et de l’exposition réelle de l’entreprise.
Article R211-3 du Code des assurances →Comparez les activités couvertes, les valeurs maximales par véhicule et par sinistre, les règles relatives aux essais, au dépôt-vente, au parc propre, aux véhicules confiés, aux locaux et au matériel.
Les franchises, exclusions, plafonds, obligations de prévention et modalités de déclaration des sinistres sont aussi importantes que la cotisation.
Le Code des assurances impose aux professionnels de la réparation, de la vente ou du contrôle automobile d’assurer leur responsabilité pour les dommages causés aux tiers par les véhicules confiés ou utilisés dans le cadre de l’activité. Les autres garanties professionnelles dépendent du contrat et du besoin.
Selon le contrat : véhicules en stock, en dépôt-vente, confiés, de démonstration ou utilisés dans l’activité. Les catégories, valeurs et usages doivent être déclarés précisément.
Non. Il faut déclarer cette activité et vérifier que les véhicules confiés en dépôt-vente sont bien compris dans le périmètre contractuel.
Ils doivent être prévus par le contrat et conformes aux conditions de circulation et d’utilisation déclarées par l’entreprise.
L’assureur étudie notamment le chiffre d’affaires, le nombre et la valeur des véhicules, les activités, les sites, les garanties, les franchises et les antécédents.
Oui. Le formulaire Auto Pro permet de déclarer les résiliations, sinistres et refus antérieurs afin de transmettre un dossier transparent.
Nos conseillers vous accompagnent pour présenter votre activité, votre parc, vos essais et les garanties à comparer.